実家を相続すると、土地の相続税評価額が最大80%減額される制...
2026/10/09
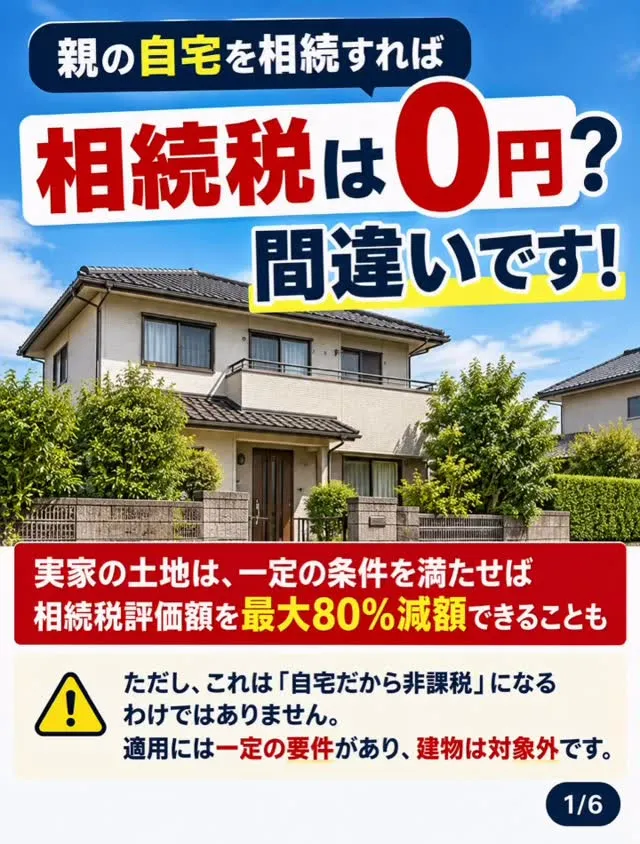
実家を相続すると、土地の相続税評価額が最大80%減額される制度をご存じですか?
親が住んでいた自宅を相続する際、知っておきたいのが「小規模宅地等の特例」です。
一定の要件を満たすと、自宅の敷地について330㎡までの相続税評価額を80%減額できます。
例えば、相続税評価額5,000万円の土地なら、特例適用後は1,000万円に。
ただし、誰でも適用できるわけではありません。
適用要件は、相続する人によって異なります。
① 配偶者が相続する場合
取得者ごとの居住・保有継続要件はありません。
② 同居親族が相続する場合
原則として、申告期限までの居住・保有継続などが必要です。
③ 別居親族が相続する場合
いわゆる「家なき子」の特例には、居住歴や親族関係など、厳しい要件があります。
そして、もう一つ重要なのが相続税の申告です。
特例を適用するには、原則として相続開始を知った日の翌日から10か月以内に、必要書類を添えて申告する必要があります。
遺産分割が終わっていない場合も、申告期限は延長されません。
なお、減額されるのは土地等の評価額であり、建物は対象外です。また、80%減額されても相続税が必ずゼロになるわけではありません。
相続は、事前に制度を知っているかどうかで対応が変わります。
合同会社DHでは、不動産の相続・売却・活用に関するご相談を承っています。
相続税の申告や特例の適用については、弊社提携の税理士を無料でご紹介いたします。
ご相談はDMからお気軽にどうぞ。
#相続税 #小規模宅地等の特例 #不動産相続 #相続対策 #合同会社DH