【配偶者が相続すると、1億6,000万円まで相続税0円?】
2026/10/10
【配偶者が相続すると、1億6,000万円まで相続税0円?】
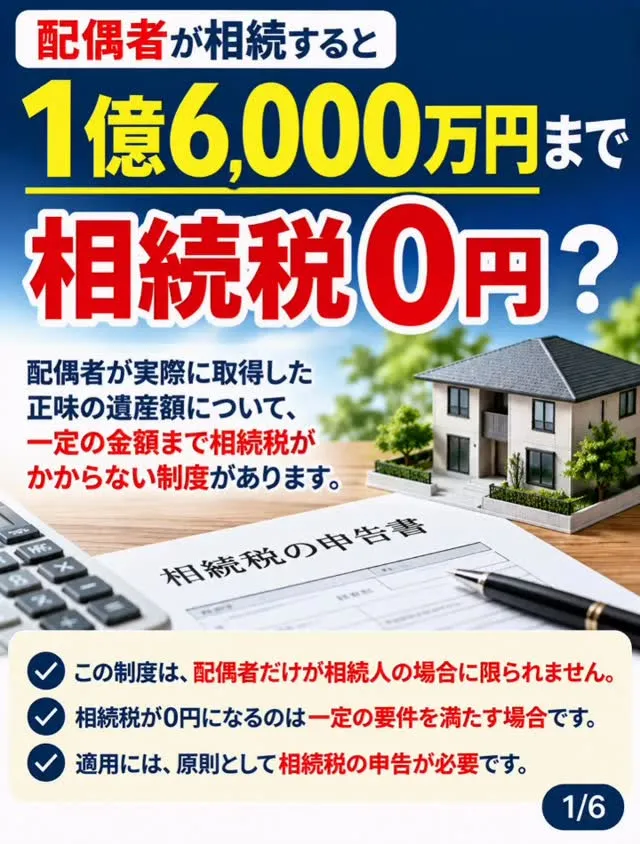
相続が発生した際、亡くなった方の配偶者には、相続税の負担を大きく軽減できる制度があります。
それが「配偶者の税額軽減」です。
この制度では、配偶者が実際に取得した正味の遺産額について、次のいずれか多い金額まで相続税がかかりません。
① 1億6,000万円
② 配偶者の法定相続分相当額
例えば、遺産総額が2億円で、相続人が妻と子ども2人の場合。
妻が1億円、子ども2人がそれぞれ5,000万円を相続すると、妻の取得分については、この制度により相続税が0円となります。
ただし、注意したいポイントがあります。
相続税が0円になっても、この制度を適用するには原則として申告が必要です。
また、遺産分割が終わっていない財産は原則として対象外となり、後から適用する場合にも所定の手続きが必要です。
さらに、配偶者が財産を多く相続すれば必ず得になるとは限りません。
将来、その配偶者が亡くなった際の「二次相続」で、子どもの相続税負担が増える可能性もあります。
大切なのは、目先の相続税だけでなく、家族全体で将来の財産承継まで考えること。
今回の投稿では、制度の基本から具体例、申告の注意点、二次相続への影響まで6枚で解説しています。
不動産の相続・売却・活用に関するご相談は、合同会社DHへ。
相続税の申告や特例の適用については、弊社提携の税理士を無料でご紹介いたします。
お気軽にDMでご相談ください。
#相続税 #配偶者の税額軽減 #不動産相続 #相続対策 #合同会社DH