【死亡保険金は1,500万円まで非課税?】
2026/10/11
【死亡保険金は1,500万円まで非課税?】
生命保険は、万が一のときに家族の生活を支えるだけでなく、相続対策としても活用できる制度です。
ただし、死亡保険金がすべて非課税になるわけではありません。
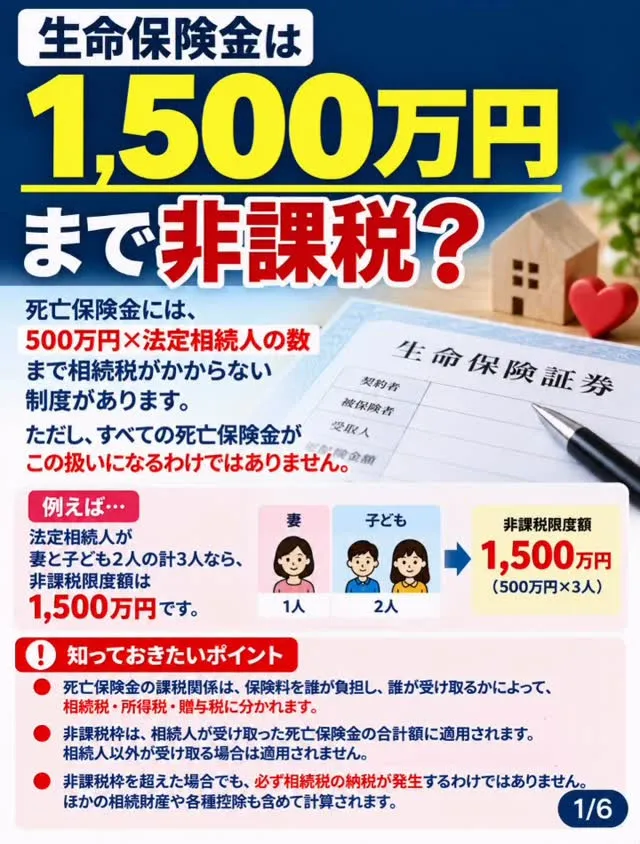
相続税の対象となる死亡保険金には、原則として次の非課税枠があります。
500万円 × 法定相続人の数
例えば、法定相続人が妻と子ども2人の計3人なら、非課税限度額は1,500万円。
相続人が受け取った死亡保険金の合計が2,000万円の場合、差額の500万円が相続税の課税価格に算入されます。
ただし、ここで重要なのが「誰が保険料を負担し、誰が亡くなり、誰が保険金を受け取るのか」という点です。
この組み合わせによって、相続税・所得税・贈与税と、適用される税金が異なります。
また、相続人以外が受け取った場合や、相続放棄をした場合には、死亡保険金の非課税枠を利用できないことがあります。
さらに、非課税枠を超えたからといって、必ず相続税の納税が発生するわけでもありません。
相続税は、不動産や預貯金などの財産、債務、各種控除も考慮して計算されます。
今回の投稿では、死亡保険金の税金の違いから、非課税枠の計算方法、注意点まで6枚にまとめました。
相続対策は、生命保険だけでなく、不動産を含めた財産全体で考えることが大切です。
不動産の相続・売却・活用については、合同会社DHまでお気軽にDMでご相談ください。
税務に関する専門的なご相談は、提携税理士をご紹介いたします。
#相続対策 #死亡保険金 #相続税 #生命保険 #合同会社DH