【死亡退職金にも1,500万円の非課税枠?】
2026/10/12
【死亡退職金にも1,500万円の非課税枠?】
家族が亡くなった際、勤務先から遺族に支給される「死亡退職金」。
実は、死亡保険金と同じように、相続税の非課税枠が設けられていることをご存じでしょうか?
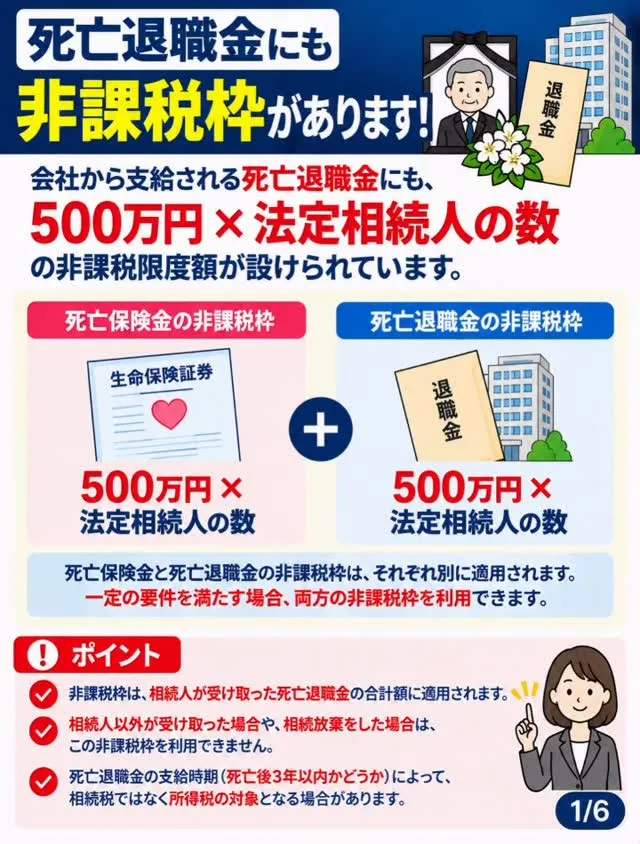
死亡退職金の非課税限度額は、
500万円 × 法定相続人の数
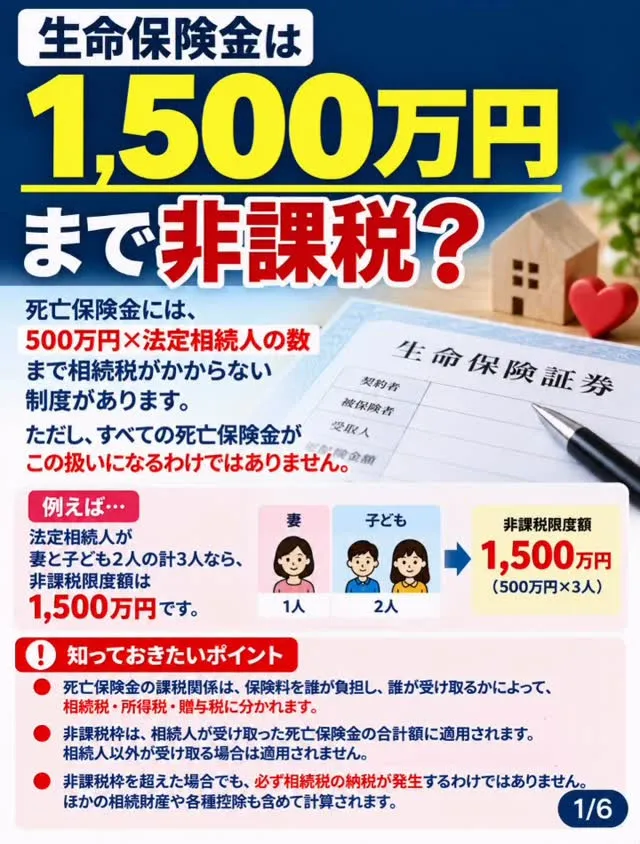
例えば、法定相続人が配偶者と子ども2人の計3人なら、非課税限度額は1,500万円。
相続人が受け取った死亡退職金の合計額が2,000万円の場合、差額の500万円が相続税の課税価格に算入されます。
さらに重要なのが、死亡保険金と死亡退職金の非課税枠は、それぞれ別に設けられているということ。
法定相続人が3人なら、一定の要件を満たすことで、それぞれ1,500万円、合計3,000万円の非課税限度額が設けられます。
ただし、注意点もあります。
・相続人以外が受け取った場合は非課税枠の対象外
・相続放棄した人が受け取った場合も非課税枠は適用されない
・死亡後3年以内に支給額が確定した退職金は、原則として相続税の対象
・死亡後3年を超えて支給額が確定した場合は、原則として受取人の一時所得として所得税の対象
また、非課税枠を超えた金額があっても、必ず相続税の納税が発生するわけではありません。
相続税は、不動産・預貯金などの財産や債務、基礎控除なども考慮して計算されます。
相続対策は、不動産だけでなく、生命保険や死亡退職金を含めた財産全体で考えることが大切です。
今回の投稿では、死亡退職金の非課税制度と注意点を6枚にまとめました。
不動産の相続・売却・活用については、合同会社DHまでお気軽にDMでご相談ください。
相続税など専門的な税務相談については、提携税理士をご紹介いたします。
#死亡退職金 #相続税 #相続対策 #不動産相続 #合同会社DH