【相続税は、亡くなった方の財産すべてにかかるわけではありませ...
2026/10/13
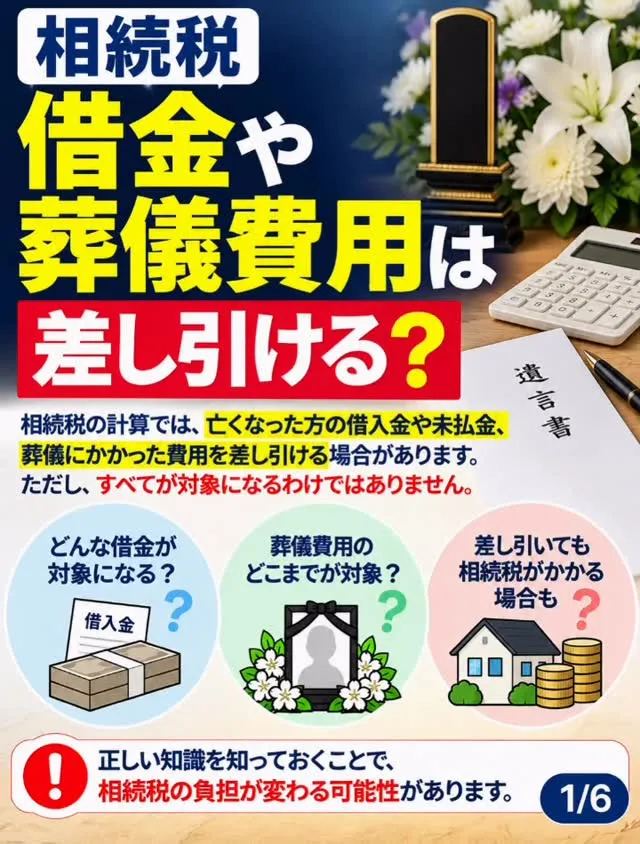
【相続税は、亡くなった方の財産すべてにかかるわけではありません】
相続が発生した際、預貯金や不動産などのプラスの財産だけでなく、借入金や未払金などのマイナスの財産も確認する必要があります。
実は、一定の要件を満たす債務や葬式費用は、相続税の計算上、財産の価額から差し引くことができます。
これを「債務控除」といいます。
例えば、相続財産が5,000万円あり、控除対象となる債務・葬式費用が800万円ある場合、差し引いた金額は4,200万円になります。
ただし、ここから基礎控除や各種特例・税額控除などを考慮して相続税を計算するため、4,200万円にそのまま税率を掛けるわけではありません。
また、すべての支出が控除できるわけではありません。
✅ 借入金や未払金などの債務
✅ 通夜・葬儀・火葬・埋葬などに通常必要な費用
一方、香典返しや墓石の購入費用、初七日・四十九日などの法要費用は、原則として葬式費用の控除対象にはなりません。
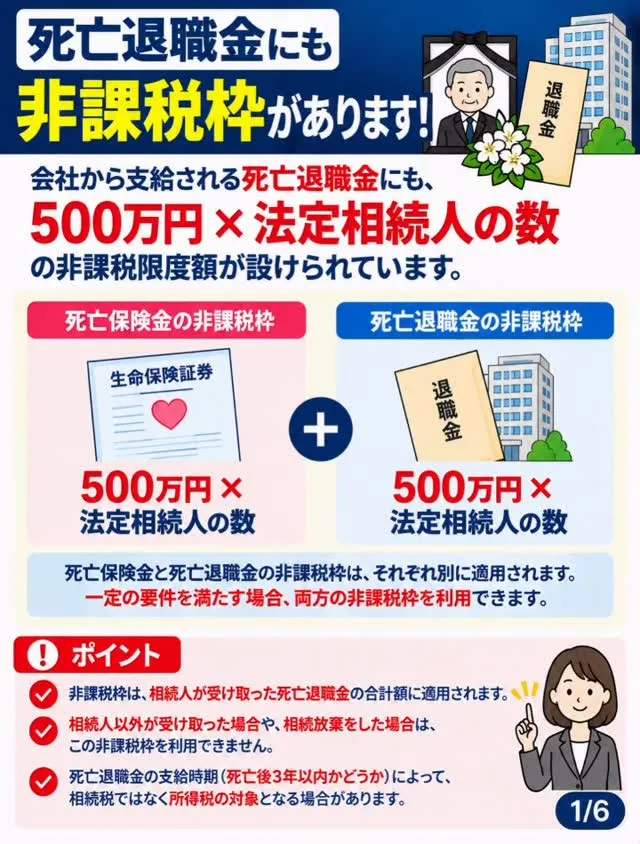
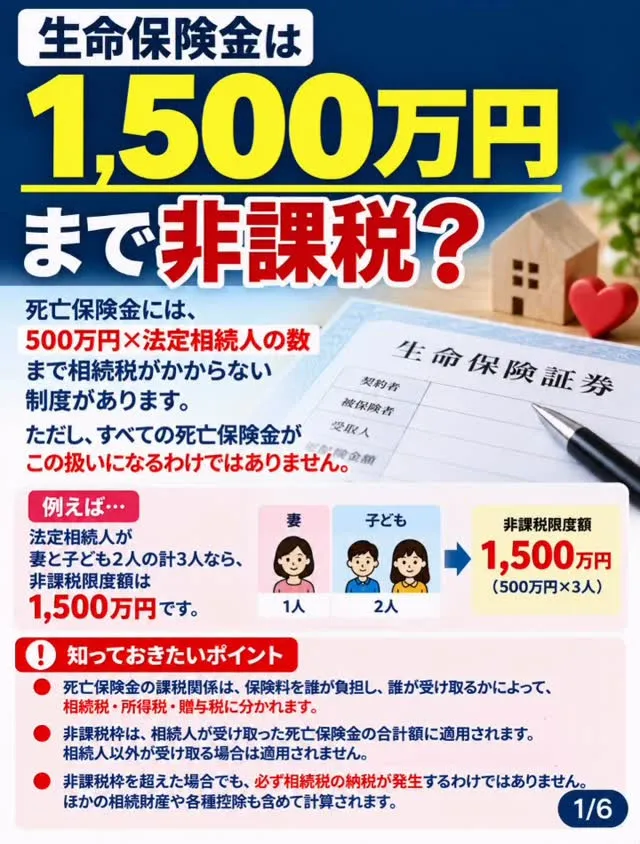
さらに、死亡保険金や死亡退職金には一定の非課税制度があり、財産の種類や相続人の状況によっても計算結果は変わります。
相続税対策で大切なのは、財産の総額だけでなく、債務・葬式費用・非課税制度・各種特例まで正しく把握すること。
今回の投稿では、債務控除の基本から計算の流れ、相続前後に確認したいポイントまで6枚で解説しています。
相続した不動産の売却や活用、相続に向けた不動産の整理など、お困りのことがあれば合同会社DHまでお気軽にDMでご相談ください。
※相続税の具体的な計算・申告については、税理士への確認が必要です。
#相続税 #債務控除 #不動産相続 #相続対策 #合同会社DH